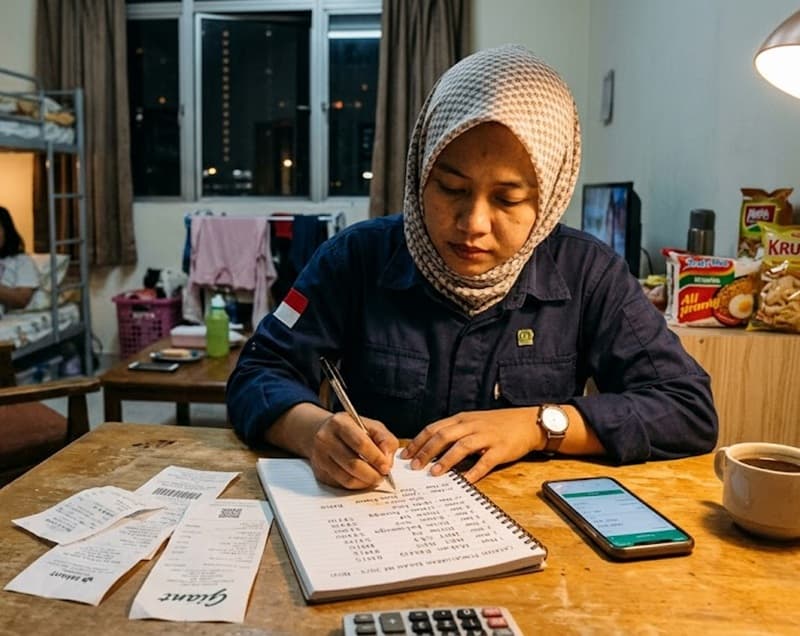
- Mulai dari hari pertama: siapkan buku kecil, catatan di ponsel, atau aplikasi pengelola keuangan. Catat setiap pengeluaran kecil sekalipun (kopi, pulsa, taksi), karena hal kecil bisa menumpuk.
- Gunakan kategori sederhana: makan, transportasi, tempat tinggal, komunikasi, hiburan, kebutuhan rumah, kiriman uang, darurat. Kategori ringkas memudahkan evaluasi.
- Catat langsung saat bayar: biasakan input pengeluaran dalam 24 jam agar tidak lupa. Jika sibuk, foto struk atau rekam suara singkat sebagai pengingat.
- Hitung mingguan, bukan cuma akhir bulan: lakukan rekap tiap minggu untuk deteksi cepat kebocoran dan penyesuaian.
- Tandai pengeluaran yang bersifat "ulang" dan "sekali": bedakan antara kebutuhan rutin (sewa, pulsa) dan impulsif (makan di luar, belanja tak direncanakan).
- Cari pola kebocoran: perhatikan kategori yang paling sering naik—mis. makan di luar tiap hari, ojek/ride-hailing berlebihan, langganan aplikasi yang jarang dipakai.
- Terapkan aturan 24 jam untuk pembelian impulsif: jika ingin beli sesuatu bukan kebutuhan utama, tunggu 24 jam; seringkali dorongan itu lewat.
- Gunakan batas harian atau mingguan: tetapkan jatah makan/hiburan per hari atau per minggu, dan patuhi. Keluarkan uang tunai sesuai jatah untuk kontrol lebih efektif.
- Potong langganan yang tidak dipakai: periksa langganan internet, streaming, atau paket layanan di ponsel—batalkan yang jarang digunakan.
- Masak sendiri bila memungkinkan: memasak untuk beberapa hari lebih hemat daripada makan di luar setiap hari. Buat menu sederhana yang mudah dimasak di tempat tinggal sementara.
- Carpool atau rencanakan rute: gabung dengan rekan kerja untuk pergi-pulang, atau pilih rute dan jam yang mengurangi biaya transportasi.
- Bandingkan harga dan promo: manfaatkan promo supermarket, pasar lokal, atau beli grosir untuk barang non-perishable. Jangan tergoda diskon kalau sebenarnya tidak butuh.
- Sisihkan “transfer pulang” tetap: tetapkan jumlah minimal yang masuk ke rekening keluarga setiap bulan—jadikan prioritas sebelum membeli hal lain.
- Buat dana darurat kecil: sisihkan 5–10% dari penghasilan ke tabungan darurat agar tak ambil dari kebutuhan penting bila ada kejadian tak terduga.
- Evaluasi akhir bulan dengan jujur: lihat kategori paling boros, catat 2–3 tindakan konkret bulan berikutnya untuk mengurangi kebocoran.
- Gunakan bantuan digital: jika nyaman, pakai aplikasi yang otomatis mengkategorikan pengeluaran dan memberi grafik — memudahkan pemantauan dan pengingat.
- Libatkan teman/keluarga untuk akuntabilitas: berbagi target tabungan dengan teman atau keluarga bisa membantu disiplin.
- Jangan lupa reward kecil: bila berhasil mengurangi kebocoran, beri penghargaan sederhana pada diri sendiri agar motivasi bertahan—tetapi tetapkan batas untuk reward tersebut.
Contoh tindakan cepat setelah rekap: kurangi makan di luar dari 20 hari menjadi 10 hari, batalkan satu langganan streaming, dan naikkan jumlah transfer pulang 10% dari penghematan.